English
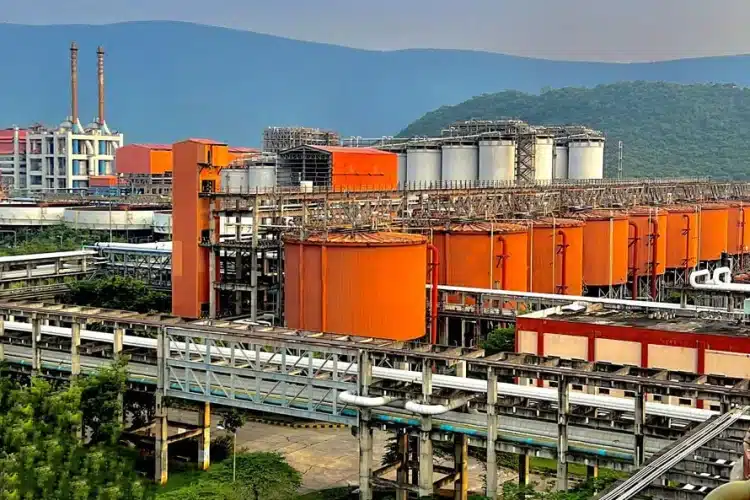
جغرافیای تولید آلومینیوم آسیا در حال تغییر است. چین همچنان بزرگترین تولیدکننده جهان است، اما محدودیت توسعه ظرفیت داخلی و تمایل شرکتهای چینی به حضور در کشورهای دارای منابع و زیرساخت صنعتی، سرمایه جدید را به جنوب شرق آسیا هدایت کرده است. اندونزی اکنون مهمترین نمونه این روند است و نشانههای مشابهی در مالزی دیده میشود.
 ۱۰.۲ میلیارد دلار پروژه در Weda Bay
هشتم اکتبر ۲۰۲۶، دولت اندونزی مجموعهای از پروژههای جدید صنعتی در Indonesia Weda Bay Industrial Park را افتتاح یا وارد مرحله ساخت کرد.
مجموع ارزش ۱۱ پروژه حدود ۱۰.۲ میلیارد دلار اعلام شده است. چهار پروژه به ارزش حدود ۳.۴ میلیارد دلار وارد عملیات تجاری شدهاند و هفت پروژه دیگر به ارزش حدود ۶.۸ میلیارد دلار در حال ساخت هستند.
زنجیره پروژهها تنها نیکل و باتری نیست. واحدهای تولید آلومینیوم الکترولیتی و محصولات آلومینیومی نیز در این مجموعه قرار دارند.
PT Pioneer Aluminum Industries در میان پروژههای واردشده به عملیات تجاری قرار دارد و PT Weda Bay Aluminium و PT Bintang Karya Aluminium از پروژههای در حال ساخت معرفی شدهاند.
نخستین صادرات نشان میدهد پروژهها از روی کاغذ عبور کردهاند
رشد اندونزی فقط برنامه آینده نیست. شرکت PT Kalimantan Aluminium Industry در ژوئن ۲۰۲۶ نخستین صادرات تجاری خود را انجام داد و حدود ۳۱٬۴۹۴ تن آلومینیوم اولیه به آمریکا و ۳۵۶۹ تن به کره جنوبی ارسال کرد.
این جریان برای بازار جهانی مهم است، زیرا نشان میدهد ظرفیت جدید جنوب شرق آسیا در حال ورود عملی به شبکه تجارت بینالمللی فلز است.
نقش سرمایه چین
بخش بزرگی از توسعه مجموعههای معدنی و صنعتی اندونزی با سرمایه یا مشارکت شرکتهای چینی انجام میشود.
محدودیت ظرفیت داخلی چین یکی از انگیزههای مهم این توسعه خارجی است. Reuters گزارش کرده تولیدکنندگان و سرمایهگذاران چینی در اندونزی، قزاقستان و دیگر مناطق پروژههای جدید ایجاد میکنند؛ در حالی که ساخت ظرفیت جدید در داخل چین به دلیل سیاست ۴۵ میلیون تنی محدود شده است.
در نتیجه میتوان گفت بخشی از ظرفیت آلومینیوم «چینی» از نظر سرمایه و فناوری در حال انتقال جغرافیایی به خارج چین است.
هدف اندونزی بسیار بزرگ است؛ اما تحقق آن قطعی نیست
برنامههای اعلامشده اندونزی بسیار جاهطلبانهاند. خبرگزاری AP گزارش کرده این کشور قصد دارد تولید آلومینا را بهشدت افزایش دهد و ظرفیتها و پروژههایی در مقیاس بسیار بزرگ برای تولید آلومینیوم تعریف شدهاند. بخش زیادی از این توسعه به نیروگاههای اختصاصی زغالسنگ وابسته است که نگرانیهای جدی درباره انتشار کربن ایجاد کرده است.
بنابراین ظرفیت «اعلامشده» را نباید با تولید واقعی آینده برابر دانست. زیرساخت برق، بندر، راهاندازی تدریجی سلولها، تأمین مواد اولیه و اقتصاد پروژه تعیین میکنند چه میزان از این ظرفیت واقعاً به بازار وارد شود.
مالزی؛ Sarawak وارد مرحله جذب سرمایه تازه شده است
در ۱۴ اکتبر، معاون نخستوزیر مالزی اعلام کرد سرمایهگذاران چینی علاقهمند به سرمایهگذاری بزرگ در تولید آلومینیوم در Samalaju Industrial Park در Sarawak هستند.
طرح مورد بحث میتواند ظرفیت محصولات آلومینیومی برای صنایع ساختمان، خودرو و بازارهای صادراتی را افزایش دهد.
اما برخلاف پروژههای عملیاتی اندونزی، این سرمایهگذاری هنوز قطعی نیست و نیازمند تأیید دولت Sarawak و وزارت سرمایهگذاری، تجارت و صنعت مالزی است. این تمایز برای ارزیابی ظرفیت آینده بسیار مهم است.
Samalaju از قبل نیز پایگاه صنعت آلومینیوم است
Sarawak صرفا نقطه شروع نیست. مجموعه های Bintulu Development Authority و Press Metal در سال ۲۰۲۶ تفاهمنامهای برای یک واحد ۸۰ هزار تنی تولید فریم آلومینیومی پنل خورشیدی با سرمایهگذاری حدود ۶۰۰ میلیون رینگیت در Samalaju امضا کردهاند.
بنابراین سرمایهگذاری جدید پیشنهادی میتواند روی یک اکوسیستم موجود از آلومینیوم و صنایع انرژیبر سوار شود.
آیا جنوب شرق آسیا رقیب خاورمیانه میشود؟
اندونزی و مالزی از نظر مدل صنعتی یکسان نیستند، اما جهت حرکت مشترک است: افزایش سهم منطقه در زنجیره جهانی آلومینیوم.
اندونزی بیشتر بر یکپارچگی معدنی، پالایش، ذوب و مجتمعهای بزرگ صنعتی متمرکز است.
مالزی در بخشهایی بیشتر روی تولید صنعتی و محصولات پاییندستی تمرکز دارد. اگر پروژههای اعلامشده به تولید برسند، جنوب شرق آسیا میتواند بخشی از رشد عرضهای را تأمین کند که به دلیل سقف ظرفیت چین دیگر نمیتواند کاملاً در سرزمین اصلی این کشور ایجاد شود.
تحول مهم، ساخت یک «چین دوم» در جنوب شرق آسیا نیست.آنچه در حال شکلگیری است یک شبکه جدید تولید است که سرمایه، فناوری و بازار چین را با مواد اولیه و زیرساخت کشورهای دیگر ترکیب میکند.
برای بازار جهانی، نتیجه میتواند افزایش تنوع جغرافیایی عرضه باشد؛ اما وابستگی به سرمایه چینی و در مورد برخی پروژههای اندونزی، انرژی زغالسنگ، پرسشهای جدیدی درباره ریسک و کربن ایجاد میکند.